

QNB Mobil
tarafından QNB Türkiye
4,6
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,6
- Fiyat
- Free
- İndir
- 10.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
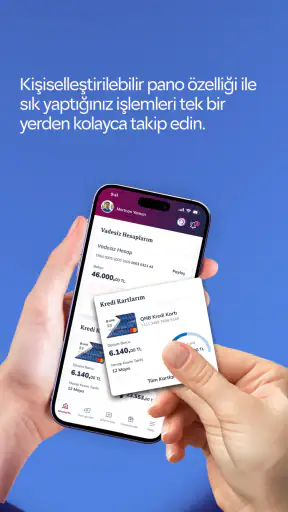
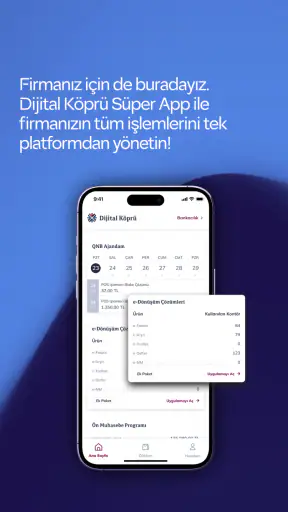
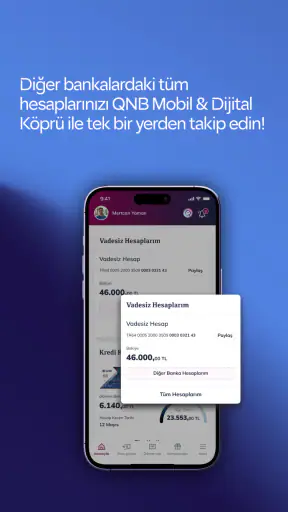
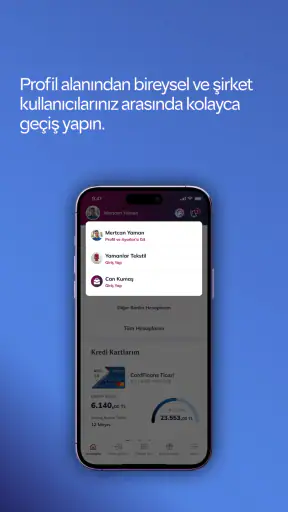
 Analiz eden: Getfullapps
Evde bankacılık işlerini düzenli tutmak, özellikle aynı bütçeyi paylaşan kişiler olduğunda, yalnızca para göndermekten ibaret olmuyor. Fatura tarihi, kart hareketi, hesap bakiyesi ve beklenen bir transfer derken herkesin farklı bir ihtiyacı çıkabiliyor. Ben QNB Mobil uygulamasını bu açıdan değerlendirdiğimde, QNB Türkiye müşterilerinin günlük finans işlerini telefondan takip etmesine odaklanan, ücretsiz bir mobil bankacılık uygulaması görüyorum. Uygulama finans kategorisinde yer alıyor ve mağazada PEGI 3 yaş derecesiyle listeleniyor.
İlk izlenimim, uygulamanın “bankaya gitmeden temel işleri halletme” fikrini merkeze aldığı yönünde oldu. QNB Türkiye tarafından geliştirilen uygulama, hesap ve kart işlemlerini düzenli olarak kontrol etmek isteyenler için pratik bir merkez gibi çalışıyor. Mağaza özeti de zaten bankacılık işlemlerini kolaylaştırma üzerine kurulmuş. Ancak benim için asıl önemli nokta, kolaylığın yanında hesap sınırlarını ve ev içindeki kullanım alışkanlıklarını doğru yönetmek. Bankacılık uygulamalarında hız kadar kimin hangi hesaba eriştiği de önem taşıyor.
Evde ortak bütçeyi takip ederken nasıl bir deneyim sunuyor?
Gerçek hayatta sık karşılaştığım bir senaryo şu: Bir kişi evin ana hesabını takip ediyor, başka biri alışveriş ve faturalarla ilgileniyor, üçüncü bir kişi de gerektiğinde para transferi yapıyor. Böyle bir düzende mobil bankacılık uygulaması, herkesin aynı hesabı kullanması anlamına gelmemeli. QNB Mobil’i değerlendirirken en sağlıklı yaklaşım, uygulamayı ortak cihazda açık bırakılan bir bütçe panosu gibi değil, her kullanıcının kendi güvenli oturumundan eriştiği kişisel bankacılık aracı olarak görmek.
Bu ayrım küçük görünse de önemli. Telefonu eşinizle, ev arkadaşınızla veya aileden biriyle dönüşümlü kullanıyorsanız uygulamadan çıkış yapmadan cihazı bırakmak, hesap bilgilerini gereksiz yere görünür hale getirebilir. Benim önerim, ortak kullanılan telefonda uygulamayı sürekli açık tutmamak ve banka giriş bilgilerini cihazın notlarına, mesajlarına ya da kolay bulunabilecek bir yere kaydetmemek. QNB Mobil’in rahatlığı, güvenlik alışkanlıklarının yerine geçmiyor; tam tersine, erişim kolaylaştıkça bu alışkanlıkların önemi artıyor.
Ev bütçesi için uygulamayı kullanırken en verimli yöntem, önce kimin hangi finansal işi üstlendiğini netleştirmek. Örneğin bir kişi hesap hareketlerini kontrol ederken diğer kişi kendi kartından yaptığı harcamaları takip edebilir. Her harcamayı uygulama üzerinden birlikte incelemek yerine, belirli aralıklarla bakiyeyi ve hareketleri kontrol etmek daha az yorucu oluyor. Böylece QNB Mobil, aile içindeki tüm finans kararlarının tek başına yöneticisi değil, karar verirken başvurulan güncel bilgi kaynağı haline geliyor.
Burada önemli bir sınır var: Uygulamanın finansal hesapları tek bir aile profiline dönüştürdüğünü varsaymamak gerekir. Bankacılık uygulamalarında kişisel oturum ve hesap yetkisi temel konulardır. Bir yakının hesabını görmek, onun adına işlem yapmak veya ortak bütçeyi yönetmek için yalnızca aynı evde yaşamak yeterli değildir. Ben olsam, başkasının giriş bilgilerini kullanmak yerine her kişinin kendi hesabıyla işlem yapmasını tercih ederim.
Kurulumdan önce sınırları belirlemek
QNB Mobil’i kurmadan önce ilk bakacağım konu, uygulamayı hangi telefonda kullanacağım olurdu. Kişisel telefon, ortak kullanılan tabletten daha uygun bir seçenek. Evde birden fazla kişi aynı cihazı kullanıyorsa, uygulamanın açılışında hesap ekranlarının görünür kalmamasına dikkat etmek gerekir. Bildirimler de aynı derecede önemli; finansal bildirimlerin kilit ekranında herkes tarafından okunmasını istemeyebilirsiniz.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Kurulum sırasında acele etmek yerine, uygulamanın istediği giriş ve doğrulama adımlarını dikkatle tamamlamak daha doğru. Mobil bankacılıkta “bir an önce içeri gireyim” yaklaşımı, daha sonra cihaz değişikliği veya erişim sorunu yaşandığında işleri zorlaştırabiliyor. Telefonun ekran kilidini korumak, işletim sistemini güncel tutmak ve uygulamayı yalnızca resmi mağaza üzerinden edinmek benim temel yaklaşımım olurdu.
Uygulamanın güncel sürümü 4.7.0 olarak görünüyor ve minimum işletim sistemi gereksinimi Android 8.0. Bu bilgi, özellikle eski bir telefonla uygulamayı kullanmayı planlayanlar için önemli. Cihazınız bu gereksinimi karşılamıyorsa yalnızca uygulamayı kurabilmek değil, güvenli ve sorunsuz bir kullanım da soru işareti haline gelebilir. Yeni bir telefona geçerken de eski cihazdaki oturumu kapatmayı ve cihazı başkasına verecekseniz kişisel verilerinizi temizlemeyi unutmamak gerekir.
Kurulumun bir diğer boyutu da aile içinde beklentileri baştan konuşmak. Örneğin evdeki herkesin tüm hesapları görebileceği düşünülüyorsa, bu yaklaşım kişisel finans sınırlarını ihlal edebilir. Ortak giderler için hangi hesabın kullanılacağı, transferleri kimin yapacağı ve kart hareketlerinin nasıl kontrol edileceği önceden kararlaştırılırsa uygulama daha az tartışma yaratır. Benim deneyimime göre teknoloji sorunu gibi görünen birçok aile içi bütçe sorunu aslında yetki ve beklenti belirsizliğinden çıkıyor.
Hesaplar arasında koordinasyonu daha düzenli hale getirmek
QNB Mobil’in günlük değerini, yalnızca bakiyeye bakmakta değil, finansal durumu zamanında fark etmekte görüyorum. Bir ödeme öncesinde hesabı kontrol etmek, beklenen transferin gelip gelmediğini görmek veya kart hareketlerini düzenli incelemek, ay sonunda ortaya çıkan sürprizleri azaltabilir. Buradaki püf noktası, uygulamayı sürekli açıp kapatmak değil; evin finans düzenine uygun bir kontrol rutini oluşturmaktır.
Örneğin ayın belirli günlerinde ortak gider hesabını kontrol eden kişi, diğer aile üyesinin yaptığı ödemeleri ayrıca not edebilir. Böylece aynı faturanın iki kez ödenmesi ya da bir ödemenin tamamen unutulması ihtimali azalır. QNB Mobil bu koordinasyonu kendi başına aile planına dönüştürmez; planı kullanıcıların oluşturması gerekir. Uygulamanın güçlü tarafı, güncel hesap bilgisine erişimi kolaylaştırmasıdır. Zayıf tarafı ise finansal sorumluluk paylaşımını sizin yerinize belirlememesidir.
Ben olsam uygulamayı kullanırken üç farklı kontrolü birbirine karıştırmazdım. İlk kontrol hesap bakiyesi, ikinci kontrol yakın zamanda gerçekleşen hareketler, üçüncü kontrol ise yapılması planlanan ödemeler olurdu. Her birine farklı zaman ayırmak, tek ekrana bakıp bütün bütçeyi anladığınızı sanmaktan daha sağlıklı. Özellikle kart harcamalarında küçük tutarların birikerek bütçeyi etkilemesi kolay olduğu için hareket geçmişini yalnızca yüksek meblağlı işlemler açısından incelememek gerekir.
Bir başka pratik nokta, transfer yapmadan önce alıcı bilgilerini ve tutarı sakin biçimde kontrol etmek. Telefonda hızlı işlem yapmak kolay olsa da ekranın küçük olması, aceleyle yanlış alanı seçme riskini artırabilir. Ev içinde biri sizden para göndermenizi istediğinde, yalnızca sözlü talebe güvenmek yerine işlem ayrıntılarını tekrar doğrulamak daha güvenli bir alışkanlık. Özellikle ortak cihaz kullanılıyorsa, önce doğru hesabın açık olduğundan emin olmak gerekir.
Bu noktada QNB Mobil’i geleneksel banka şubesiyle karşılaştırdığımda hız konusunda belirgin bir avantaj görüyorum. Şubeye gitmek, sıra beklemek veya bilgisayar açmak yerine telefondan kontrol edebilmek günlük işler için daha rahat. Buna karşılık karmaşık bir bankacılık sorununda yüz yüze destek isteyen kullanıcılar için uygulama tek başına yeterli hissettirmeyebilir. Mobil uygulama rutin işlemleri hızlandırır; açıklama, itiraz veya özel bir durum gerektiğinde bankanın diğer destek kanalları daha uygun olabilir.
Yaş, güven ve aile içindeki kullanım
PEGI 3 derecesi, uygulamanın yaş sınıflandırması açısından geniş bir kullanıcı kitlesine uygun göründüğünü gösteriyor; fakat bu, küçük yaştaki bir çocuğun bankacılık işlemlerini yönetmesi gerektiği anlamına gelmez. Banka hesabı, kart ve transfer gibi konular yaş derecelendirmesinden bağımsız olarak yetişkin sorumluluğu ve kişisel güvenlik gerektirir. Benim yaklaşımım, çocukların uygulamayı eğitsel amaçla görmesine izin verilse bile giriş bilgilerine ve işlem ekranlarına erişim vermemek olurdu.
Aile içinde yaşça büyük bir yakının finans işlemlerini telefondan yapması gerekiyorsa, sorun genellikle uygulamanın varlığından çok kullanım biçiminde ortaya çıkar. Bu kişiye giriş sürecini öğretmek, ekranı büyütmek veya telefonu daha rahat kullanacağı şekilde ayarlamak yardımcı olabilir. Fakat onun yerine sürekli işlem yapmak, hesap bilgilerini kendi telefonunuzda saklamak veya şifreyi paylaşmak uzun vadede güvenlik riski oluşturur. Yardım etmek ile hesabı başkasının kontrolüne bırakmak arasında net bir çizgi olmalı.
Ortak cihaz senaryosunda güven konusu daha da hassas. Telefonu kullanan herkesin aynı uygulamaya erişebilmesi, aile içinde şeffaflık gibi görünse de kişisel harcamaların gizliliğini ortadan kaldırabilir. Bu nedenle evdeki finans düzeni ortak olsa bile hesap erişimini kişiselleştirmek daha doğru. QNB Mobil’i aile bütçesinin ortak ekranı olarak değil, herkesin kendi sorumluluğunu yerine getirdiği ayrı bir araç olarak konumlandırmak, benim açımdan daha güvenli ve daha saygılı bir kullanım biçimi.
Güvenlik konusunda bir diğer önemli alışkanlık, şüpheli bir bildirim veya beklenmeyen hareket gördüğünüzde bunu ertelememek. Uygulama üzerinden hesabı kontrol etmek ilk adım olabilir; ancak olağandışı durumlarda yalnızca ekrana bakıp karar vermek yerine bankanın resmi iletişim kanallarını kullanmak gerekir. Tanımadığınız bir kişinin yönlendirmesiyle uygulama içinde işlem yapmamak, ekran paylaşmamak ve doğrulama bilgilerini kimseyle paylaşmamak da temel kurallar arasında.
Günlük senaryoda güçlü ve sınırlı tarafları
Bir hafta içi akşamını düşünelim: Evde market alışverişi yapılmış, ortak hesaptan bir fatura ödenecek ve ay sonuna kadar ne kadar alan kaldığı kontrol edilecek. Ben böyle bir durumda önce hesap hareketlerine, ardından mevcut bakiyeye bakardım. Market harcaması beklenen tutardan farklıysa bunu hemen fark etmek, daha sonra yapılan bütçe hesabını düzeltmeyi kolaylaştırır. Uygulamanın pratikliği burada ortaya çıkıyor; bankacılık işini ayrı bir masa başı görevine çevirmeden kontrol edebiliyorsunuz.
Fakat aynı senaryoda herkesin kendi harcamasını ortak hesaptan yapması, uygulamanın çözebileceği bir problem değil. Harcamaların kime ait olduğunu ayırmak için aile içinde basit bir kayıt yöntemi gerekebilir. QNB Mobil hareketleri görmenize yardımcı olur; harcamaların neden yapıldığını veya bütçede hangi önceliğe sahip olduğunu sizin yerinize yorumlamaz. Bu nedenle uygulamayı bütçe planlama aracıyla karıştırmamak gerekir.
Benzer şekilde, yalnızca mobil bankacılık uygulaması kullanmak isteyen ve sık sık ayrıntılı finans raporu hazırlayan kişiler farklı bir çözümü daha uygun bulabilir. QNB Mobil günlük erişim ve temel takip açısından mantıklı bir tercih olabilir; fakat kapsamlı ev bütçesi analizi, farklı bankalardaki varlıkları tek yerde toplama veya uzun dönemli harcama sınıflandırması isteyenler ek araçlara ihtiyaç duyabilir. Bu, uygulamanın başarısız olduğu anlamına gelmez; kullanım amacının sınırını doğru çizmek anlamına gelir.
Uygulamanın güçlü olduğu başka bir alan da hareket halindeyken karar vermek. Evden çıkmadan önce bakiye kontrolü, alışveriş sırasında kart hareketine bakma veya bir yakının gönderdiği transferi doğrulama gibi işler telefonda daha hızlı tamamlanabilir. Ancak hız, dikkatsizliğe dönüşmemeli. Özellikle toplu taşıma, kalabalık mağaza veya başkalarının ekranı görebileceği ortamlarda finansal bilgileri açmak yerine daha güvenli bir anı beklemek daha iyi.
Kimler için uygun, kimler başka bir yol düşünmeli?
QNB Türkiye müşterisi olup bankacılık işlemlerini şubeye gitmeden yönetmek isteyenler için QNB Mobil mantıklı bir seçenek. Hesaplarını ve kart hareketlerini telefonundan kontrol etmek isteyen, ortak ev giderlerini düzenli takip eden veya sık sık bakiye doğrulayan kullanıcılar uygulamadan fayda görebilir. Ücretsiz olması da denemek isteyenler için giriş engelini azaltıyor. Mağazada uygulama, 4,6 ortalama puanla ve yaklaşık 959 bin değerlendirmeyle güçlü bir kullanıcı ilgisine sahip görünüyor.
Uygulamanın on milyondan fazla kuruluma ulaşmış olması da mobil bankacılığın geniş bir kullanıcı kitlesi için günlük alışkanlığa dönüştüğünü gösteriyor. Ben bu tür rakamları tek başına kalite kanıtı saymam; fakat QNB Mobil’in yalnızca niş bir kullanıcı grubuna hitap etmediğini anlamak açısından anlamlı buluyorum. Yaygın kullanım, uygulamanın farklı telefon ve alışkanlıklara sahip kişiler tarafından tercih edildiğini düşündürüyor, ancak herkesin deneyiminin aynı olacağını garanti etmiyor.
Öte yandan QNB müşterisi olmayan ve tek bir uygulamada farklı bankalardaki tüm hesaplarını görmek isteyen biri için bu uygulama doğru merkez olmayabilir. Aynı şekilde, finansal işlemleri bilgisayardan yürütmeyi tercih eden, telefon güvenliğine güvenmeyen veya yüz yüze danışmanlık bekleyen kullanıcılar mobil uygulamayı sınırlı bulabilir. Benim için seçim ölçütü basit: Günlük bankacılık işlerini telefondan hızlıca yapmak istiyorsanız uygun; ayrıntılı finansal planlama ya da sürekli kişisel destek arıyorsanız tek başına yeterli olmayabilir.
Uygulamanın kullanımında yaşanabilecek sürtünmeleri de göz ardı etmemek gerekir. Telefonun eski olması, internet bağlantısının kararsızlığı, ortak cihazda oturumun açık kalması veya kullanıcının giriş bilgilerini unutması deneyimi zorlaştırabilir. Bunların hepsi uygulamanın doğrudan kusuru olmayabilir, fakat gerçek hayatta kullanım rahatlığını etkiler. Bu yüzden kurulumdan önce cihazı, bağlantıyı ve güvenlik alışkanlıklarını gözden geçirmek, sonradan yaşanacak sorunları azaltır.
Ev bütçesi için son değerlendirmem
QNB Mobil’i benim gözümde değerli yapan şey, QNB Türkiye müşterilerinin temel bankacılık işlerine telefondan ulaşmasını kolaylaştırması. Uygulama, ortak ev giderlerini planlamaz, aile üyeleri arasında otomatik yetki dağıtmaz ve kişisel finans kararlarını sizin yerinize vermez. Buna karşılık doğru kullanıldığında bakiye, hareket ve transfer kontrolünü günlük yaşamın içine taşıyor. Bu da özellikle yoğun çalışan veya bankaya gitmeye vakit ayırmak istemeyen kişiler için gerçek bir avantaj.
Evde birden fazla kişi kullanacaksa benim önerim, önce hesap sınırlarını belirlemek, ardından her kullanıcının kendi erişimini korumak olurdu. Ortak bütçe konuşulabilir; fakat şifre, doğrulama bilgisi ve kişisel hesap erişimi paylaşılmamalı. Uygulamayı ortak cihazda açık bırakmamak, bildirim görünürlüğünü kontrol etmek ve transfer öncesinde bilgileri tekrar doğrulamak da basit ama etkili adımlar.
Sonuç olarak QNB Mobil, QNB Türkiye müşterileri için günlük finans takibini pratikleştiren ücretsiz bir bankacılık uygulaması. 31 Ocak 2013 tarihinde yayımlanan uygulamanın mevcut sürümü 4.7.0 ve PEGI 3 derecesiyle sunuluyor. Ben onu özellikle hızlı kontrol, ev giderleri koordinasyonu ve hareket halindeyken bankacılık işlemleri için başarılı buluyorum. Ancak uygulamadan en iyi sonucu almak için onu aile içinde paylaşılan sınırsız bir hesap ekranı gibi değil, her kişinin kendi sorumluluğunu güvenli biçimde yönettiği kişisel bir araç olarak kullanmak gerekir.
Benim nihai kararım: QNB Türkiye müşterisiyseniz ve bankacılığın temel kısmını telefondan yürütmek istiyorsanız QNB Mobil’i denemeye değer buluyorum. Ortak cihaz veya aile bütçesi senaryosunda ise kolaylıktan önce erişim sınırlarını kurun. Bu denge sağlandığında uygulama, evdeki finans trafiğini daha görünür ve daha yönetilebilir hale getirebilir.
Artıları
- Para transferleri ve fatura ödemeleri hızlı ve pratik şekilde yapılabiliyor.
- QR kodla ödeme ve para çekme seçenekleri günlük işlemleri kolaylaştırıyor.
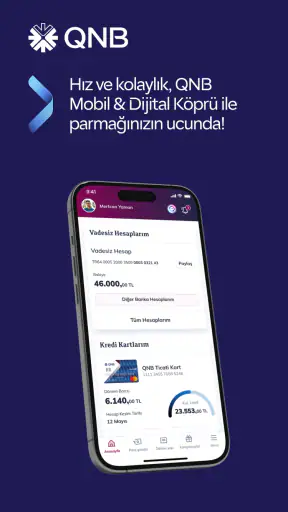
- Kart, hesap ve yatırım bilgileri tek ekranda düzenli biçimde sunuluyor.
- Bildirimler sayesinde hesap hareketleri ve kampanyalar anında takip edilebiliyor.
- Güvenlik doğrulama seçenekleri işlemler sırasında ek koruma sağlıyor.
Eksileri
- Bazı işlemler için ek doğrulama adımları kullanım süresini uzatabiliyor.
- Yoğun saatlerde uygulama yanıtları zaman zaman yavaşlayabiliyor.
- Yeni kullanıcılar için menü yapısı ilk kullanımda karmaşık gelebilir.
- Bazı özellikler yalnızca QNB müşterileri veya uygun ürün sahiplerine açık.
- Uygulamanın tüm işlevlerinden yararlanmak için güncel sürüm gerekebiliyor.
QNB Mobil hakkında sıkça sorulan sorular
QNB Mobil nedir ve hangi işlemler için kullanılabilir?
QNB Mobil, QNB müşterilerinin bankacılık işlemlerini mobil cihaz üzerinden gerçekleştirmesine olanak tanıyan resmi mobil uygulamadır. Hesap ve kart bakiyesi görüntüleme, para transferi, fatura ödeme, kredi ve kredi kartı başvurusu, yatırım işlemleri ve döviz takibi gibi birçok özellik sunar. Kullanılabilir hizmetler, müşterinin ürünlerine ve bankadaki yetkilendirmelerine göre değişebilir.
QNB Mobil’e giriş yapmak güvenli mi, hangi doğrulama yöntemleri kullanılıyor?
Uygulamaya giriş sırasında müşteri bilgileri, mobil bankacılık parolası ve gerektiğinde tek kullanımlık doğrulama adımları kullanılabilir. Desteklenen cihazlarda parmak izi veya yüz tanıma gibi biyometrik giriş seçenekleri de sunulabilir. Güvenlik için uygulamayı yalnızca resmi mağazalardan indirmek, işletim sistemini güncel tutmak ve şifreleri başka kişilerle paylaşmamak önemlidir.
QNB Mobil’i kullanmak ücretli mi ve internet bağlantısı gerekiyor mu?
QNB Mobil’in indirilmesi ve temel bankacılık işlemlerinin kullanılması genellikle ayrıca bir uygulama üyelik ücreti gerektirmez. Ancak para transferi, kredi kartı işlemleri veya diğer bankacılık hizmetlerinde bankanın güncel ücret ve komisyonları geçerli olabilir. Uygulamanın çalışması için mobil internet ya da Wi-Fi bağlantısı gerekir; operatörünüz veri kullanım ücreti uygulayabilir.
QNB Mobil üzerinden para transferi ve fatura ödemesi yapılabilir mi?
Uygulama üzerinden uygun hesaplardan başka banka hesaplarına veya QNB hesaplarına para transferi yapılabilir. Havale, EFT ve FAST gibi seçeneklerin kullanılabilirliği işlem saatlerine, limitlere ve bankanın güncel uygulamalarına bağlıdır. Elektrik, su, internet ve telefon gibi faturalar da desteklenen kurumlar için ödenebilir. İşlem öncesinde alıcı bilgilerini ve ücretleri dikkatle kontrol etmeniz gerekir.
Telefon değişikliği veya şifre unutma durumunda QNB Mobil’e nasıl tekrar erişilir?
Yeni bir telefona geçildiğinde uygulamanın resmi mağazadan yeniden kurulması ve güvenlik doğrulamalarının tamamlanması gerekebilir. Mobil bankacılık parolası unutulursa uygulamadaki ilgili şifre yenileme adımları veya QNB’nin müşteri hizmetleri kullanılabilir. Kayıtlı telefon numarasına erişilemiyorsa ya da cihaz kaybolduysa, hesabın güvenliği için bankayla hızlı şekilde iletişime geçmek ve gerekli erişim kısıtlamalarını talep etmek önemlidir.

QNB Mobil
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan mobilbankacilik@qnb.com.tr üzerinden iletişime geçin, https://www.qnb.com.tr/ adresini ziyaret edin veya https://www.qnb.com.tr/destek/gizlilik-politikasi sayfasını inceleyin.










